Jak ochránit rodinný rozpočet při dlouhodobé pracovní neschopnosti
Nečekaná dlouhodobá nemoc dokáže pořádně prověřit rodinný rozpočet. Příjem během pracovní neschopnosti bývá zpravidla nižší než běžná mzda, zatímco výdaje za bydlení, energie nebo potraviny musíte hradit dál. Jak se na takové období připravit? V článku najdete praktické kroky, které vám pomohou překlenout případný výpadek příjmu. Dozvíte se také, jak vhodně kombinovat finanční rezervu s pojištěním a snížit riziko finančních komplikací.
Jak dlouhodobá nemoc ovlivní rodinný rozpočet
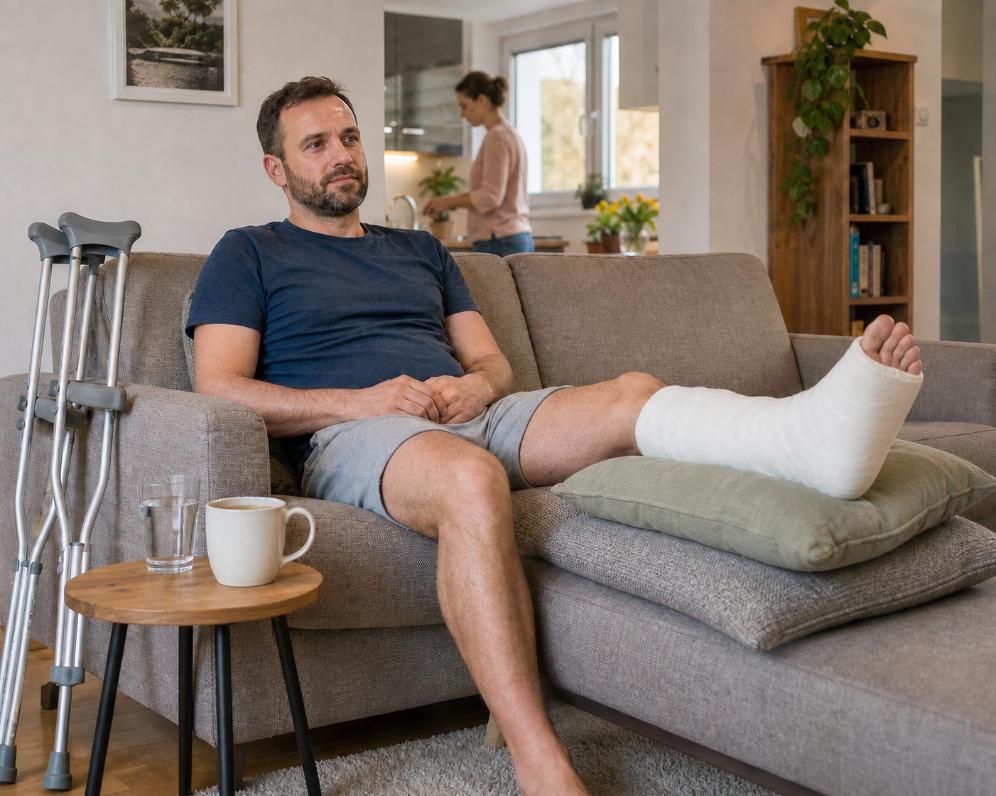
Dlouhodobá pracovní neschopnost představuje pro většinu domácností nečekanou zatěžkávací zkoušku. Mnoho lidí si přitom neuvědomuje, jak výrazný propad příjmů může přinést.
Během prvních 14 kalendářních dnů pracovní neschopnosti poskytuje zaměstnavatel zaměstnanci náhradu mzdy za zameškané pracovní směny. Od 15. kalendářního dne vyplácí příslušná správa sociálního zabezpečení dávku nemocenského pojištění, a to za všechny kalendářní dny.
Výše této dávky se nepočítá přímo jako určité procento z hrubé mzdy, ale z redukovaného denního vyměřovacího základu. Od 15. do 30. dne pracovní neschopnosti činí 60 % tohoto základu, od 31. do 60. dne 66 % a od 61. dne 72 %. Skutečný rozdíl oproti běžnému příjmu proto závisí na výši mzdy, délce pracovní neschopnosti a dalších okolnostech. U lidí s vyššími příjmy může být tento rozdíl kvůli redukčním hranicím výraznější.
Pravidelné měsíční výdaje však na nemoc neberou ohled. Nájemné, splátka hypotéky, zálohy na energie i náklady na potraviny většinou zůstávají podobné. V rozpočtu tak může vzniknout schodek, který se během několika měsíců vyšplhá na desítky tisíc korun.
Osoby samostatně výdělečně činné mohou být v ještě složitější situaci. Jejich účast na nemocenském pojištění je dobrovolná. Pokud se jej neúčastní, nemají z titulu samostatné výdělečné činnosti nárok na příslušnou dávku. Ani samotná účast na nemocenském pojištění však nemusí k okamžitému vzniku nároku stačit. Obvykle je nutné splnit také podmínku předchozí doby účasti.
Právě proto je důležité znát nezbytné měsíční výdaje domácnosti a včas se připravit na případný výpadek příjmu.
Finanční rezerva jako první záchranná síť
Když přijdou zdravotní komplikace, potřebujete se soustředit na uzdravení, nikoli na nezaplacené účty. V prvních týdnech a měsících proto hraje zásadní roli finanční rezerva. Jde o peníze uložené tak, aby byly bezpečně a rychle dostupné, například na spořicím účtu.
Z rezervy můžete dorovnat výpadek příjmu a uhradit nezbytné výdaje. Nemusíte pak ve spěchu vybírat dlouhodobé investice v nevhodnou dobu ani si brát úvěr.
Často doporučovaná výše pohotovostní rezervy odpovídá přibližně troj- až šestinásobku nezbytných měsíčních výdajů domácnosti. Nejde však o univerzální pravidlo. Konkrétní částka by měla zohledňovat stabilitu příjmů, počet vydělávajících členů domácnosti, výši pravidelných závazků i rozsah pojistné ochrany.
Pravidelné odkládání i menších částek postupně vytváří finanční polštář. Dostatečná rezerva vám může pomoci zvládnout začátek pracovní neschopnosti bez nutnosti okamžitě a výrazně omezovat rodinný rozpočet.
Pojištění pracovní neschopnosti jako doplněk finanční rezervy
Finanční rezerva pomáhá zejména při kratším výpadku příjmu, při dlouhodobější pracovní neschopnosti se však může postupně vyčerpat. Jejím vhodným doplňkem může být pojištění pracovní neschopnosti.
Pokud nastane pojistná událost a jsou splněny podmínky smlouvy, pojišťovna vyplácí sjednanou denní dávku. Ta může částečně kompenzovat pokles příjmu během pracovní neschopnosti. Nemusí však pokrýt celý výpadek ani automaticky zachovat dosavadní životní úroveň.
Při výběru a nastavení pojištění záleží na řadě podrobností. Důležitá je výše denní dávky, rozsah krytých příčin pracovní neschopnosti, doba, po jejímž uplynutí vzniká nárok na plnění, maximální délka výplaty a případné výluky. U člověka s dostatečnou finanční rezervou může dávat smysl sjednat plnění až od pozdějšího dne, což zpravidla snižuje cenu pojištění. Je však potřeba ověřit také to, zda pojišťovna vyplácí dávku zpětně od počátku pracovní neschopnosti, nebo až od sjednaného dne.
Pozornost věnujte rovněž čekací době od uzavření smlouvy, zdravotnímu dotazníku a zdravotním potížím, které pojištění nekryje. ČNB upozorňuje, že pojistné podmínky mohou obsahovat čekací doby i výluky, kvůli nimž pojišťovna v určitých situacích plnění neposkytne.
Správné propojení finanční rezervy a vhodně nastaveného pojištění může výrazně omezit dopad dlouhodobé pracovní neschopnosti na rodinný rozpočet. Ani pojištění však nepokrývá všechny situace, proto je důležité před sjednáním důkladně znát jeho podmínky.
Předcházet finančním potížím bývá snazší než řešit jejich následky. Vhodná kombinace úspor a pojištění může vaší rodině dodat větší finanční klid. Chcete vědět, zda je váš rozpočet na dlouhodobý výpadek příjmu připraven? Využijte kontaktní údaje na tomto webu. Společně projdeme vaše možnosti a nastavíme řešení podle vašich potřeb, příjmů a pravidelných výdajů.